بقلم: الشؤون السياسية والاقتصادية والتحليلية – «شمس اليوم»
حين تبدأ الحرب في الأسواق قبل أن تبدأ في الميدان
لم تعد الأزمة بين واشنطن وطهران قابلة للقراءة من زاوية عسكرية صرفة، أو من خلال عدد الطائرات التي تتحرك في الأجواء، والسفن التي تتمركز في الخليج، والتصريحات المتبادلة بين العاصمتين. فالحروب المعاصرة لا تبدأ بالضرورة لحظة سقوط أول صاروخ، كما أن آثارها لا تتوقف عند حدود الميدان العسكري؛ إذ تمتد من غرف القرار إلى الأسواق المالية، ومن الموانئ والمصافي إلى شركات النقل والتأمين، ومن أسعار الطاقة إلى كلفة الغذاء والخدمات، قبل أن تصل في نهاية السلسلة إلى المواطن الذي قد يكون على بعد آلاف الكيلومترات من منطقة الصراع. وفي عالم أصبحت فيه سلاسل الإمداد مترابطة إلى درجة تجعل أي اضطراب إقليمي قابلًا للانتقال عالميًا، يكفي أن ترتفع احتمالات التصعيد حتى تبدأ الأسواق في إعادة تسعير المخاطر، فتتحرك أسعار النفط، وترتفع كلفة التأمين والشحن، وتتغير حسابات المستثمرين، وتبدأ الشركات في التحوط، بينما تتهيأ الأسر لاحتمال مواجهة أسعار أعلى للوقود والنقل والسلع. ولهذا فإن واحدة من أكثر الحقائق دلالة في اقتصاد الحروب الحديثة هي أن فاتورة الحرب قد تبدأ قبل الحرب نفسها، لأن الأسواق لا تنتظر دائمًا وقوع الخطر حتى تتفاعل معه؛ يكفي أن يصبح الخطر أكثر احتمالًا.
وفي أحدث تطورات الأزمة، أفادت تقارير بأن البنتاغون وجّه القيادة المركزية الأميركية إلى استكمال الاستعدادات لاحتمال استئناف عمليات قتالية واسعة ضد إيران. غير أن الاستعداد العسكري لا يعني، بالضرورة، أن قرارًا نهائيًا بشن هجوم جديد قد اتُّخذ؛ فهو يظل جزءًا من خيارات تُدرس في سياق سياسي وأمني بالغ التعقيد، بالتوازي مع استمرار الاتصالات غير المباشرة مع طهران. وهنا تظهر المفارقة الأكثر حساسية في المشهد الراهن: المؤسسات العسكرية تستعد لأسوأ الاحتمالات، بينما تحاول القنوات الدبلوماسية منع تحققها. وبين المسارين، تقف المنطقة والعالم أمام مساحة ضيقة جدًا للمناورة، لأن أي خطوة عسكرية يمكن أن تغير حسابات التفاوض، وأي تعثر في التفاوض يمكن أن يعيد رفع قيمة الخيار العسكري. ولذلك فإن السؤال لم يعد فقط: هل ستقع مواجهة جديدة؟ بل أصبح أيضًا: هل تستطيع الدبلوماسية أن تتحرك بالسرعة الكافية قبل أن تفرض التطورات الميدانية منطقها الخاص؟
بين واشنطن وطهران… حين تصبح الثقة أصعب من الاتفاق
تظهر المعطيات الأخيرة أن واشنطن لا تزال تدرس خيارات عسكرية، في حين لم تغلق طهران باب التفاوض، وهو ما يجعل المشهد أكثر تعقيدًا من مجرد مواجهة مفتوحة بين طرفين يستعد كل منهما للآخر. وقد لعبت الوساطة القطرية دورًا في نقل الرسائل والمقترحات بين الجانبين، في ملفات تتصل بوقف التصعيد، ومضيق هرمز، والبرنامج النووي، والعقوبات، وهي ملفات متشابكة بحيث يصعب فصل الأمن عن الاقتصاد أو السياسة عن الطاقة. لكن المشكلة في مثل هذه المفاوضات لا تكمن دائمًا في غياب الأفكار، وإنما في ترتيب الخطوات وضمان تنفيذها؛ فمن يبدأ أولًا؟ ومن يقدم التنازل الأول؟ ومن يضمن أن الخطوة التي يقدمها أحد الطرفين لن تتحول إلى نقطة ضعف إذا لم ينفذ الطرف الآخر التزامه؟ هنا تحديدًا تصبح الثقة أكثر قيمة من النصوص نفسها، لأن الاتفاقات في أوقات التوتر لا تحتاج فقط إلى صياغة قانونية، بل إلى بيئة تسمح لكل طرف بأن يقتنع بأن التزامه لن يُستغل ضده.
وفي المقابل، تبدو طهران مستعدة لاحتمال عودة التصعيد، مع تقارير عن استعدادها لرد أقوى في حال تعرضها لهجوم جديد، وهو ما يضيف طبقة أخرى من التعقيد إلى المشهد. فالتحركات العسكرية لا تؤدي وظيفة ميدانية فقط، وإنما تحمل أيضًا رسائل سياسية وتفاوضية، وكل طرف يحاول من خلالها تحسين موقعه قبل أي مواجهة أو تسوية محتملة. غير أن الخطورة في هذه البيئة لا تكمن فقط في القرار الذي يتخذه أحد الطرفين، بل في كيفية تفسير الطرف الآخر لهذا القرار؛ فقد يُفهم إجراء دفاعي باعتباره استعدادًا للهجوم، وقد تُقرأ رسالة ضغط على أنها مقدمة لضربة، وقد يؤدي رد محدود إلى سلسلة من الردود يصعب احتواؤها. وفي الأزمات التي تكون فيها القوات في حالة تأهب والأسواق شديدة الحساسية، يصبح سوء التفسير خطرًا قائمًا بذاته، وربما أخطر من بعض النوايا المعلنة.
هرمز… حين تتحول الجغرافيا إلى قوة اقتصادية
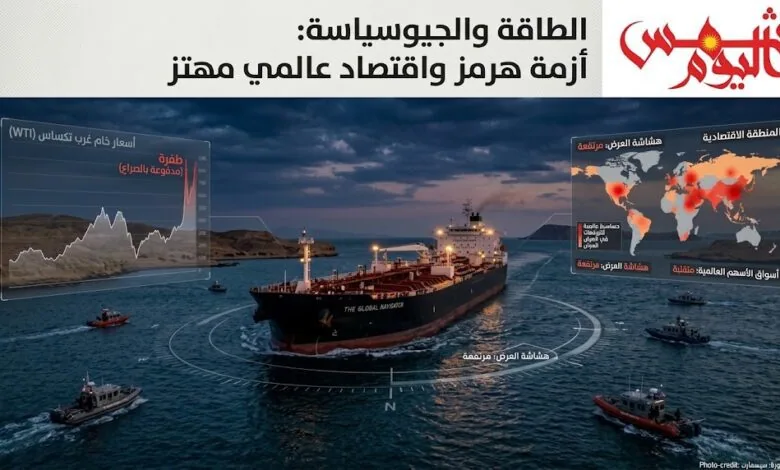
في قلب هذه المعادلة يقف مضيق هرمز، الذي لا يمثل مجرد ممر مائي ضيق بين ضفتين، وإنما إحدى أهم نقاط الاختناق في منظومة الطاقة العالمية. ولهذا فإن أمنه لا يهم دول الخليج وحدها، ولا يقتصر تأثيره على تجارة النفط، بل يمتد إلى حركة السفن والتأمين وأسعار الطاقة والتجارة الدولية والاستثمار. ومع ارتفاع المخاطر الأمنية، تراجعت حركة السفن في الأيام الأخيرة إلى مستويات لم تُسجل منذ أكثر من شهرين، وفق بيانات نقلتها رويترز عن شركات تتبع الملاحة، وفي أحد الأيام لم تعبر سوى سبع سفن تجارية، وهو مستوى لم يُسجل منذ يوليو/تموز. غير أن قراءة هذه الأرقام تحتاج إلى قدر من الحذر؛ فالمشهد لا يعني بالضرورة إغلاقًا كاملًا للمضيق، كما أن صادرات الطاقة لم تتوقف بصورة شاملة، وقد تمكنت بعض التدفقات من استخدام مسارات بديلة. لكن استمرار حركة النفط لا يعني أن الأزمة غير موجودة، لأن الاقتصاد العالمي لا يقيس الخطر فقط بعدد البراميل التي توقفت، وإنما أيضًا بعدد البراميل التي أصبح نقلها أكثر كلفة، وتأمينها أكثر صعوبة، والوصول بها إلى الأسواق أقل قابلية للتنبؤ.
ومن هنا تظهر أهمية التمييز بين نقص الإمدادات وارتفاع تكلفة الإمدادات. فقد لا يحدث انقطاع شامل، ومع ذلك ترتفع الأسعار لأن شركات الشحن والتأمين والمشترين تبدأ في احتساب المخاطر الجديدة. وقد تطول الرحلات، وتتغير المسارات، وترتفع أقساط التأمين، وتحتاج الشركات إلى هوامش أمان أكبر، وكل ذلك يضيف تكلفة إلى السلعة قبل أن تصل إلى المستهلك. ولذلك فإن السوق لا يحتاج دائمًا إلى أزمة فعلية في الكميات حتى يتفاعل؛ أحيانًا يكفي ارتفاع احتمال الأزمة. الخوف من نقص الطاقة يمكن أن يصبح في حد ذاته عاملًا سعريًا، لأن الأسواق تسعّر المستقبل بقدر ما تتعامل مع الحاضر.
النفط لا يحتاج إلى حرب كاملة كي يرتفع
في 8 أكتوبر/تشرين الأول، ارتفعت أسعار النفط مجددًا وسط المخاوف المرتبطة بأمن الإمدادات والهجمات على الملاحة في الخليج ومضيق هرمز، وارتفع خام برنت بأكثر من 4% في التعاملات الصباحية إلى نحو 102.28 دولار للبرميل، بينما ارتفع خام غرب تكساس الوسيط أيضًا بأكثر من 4%. ولا يمكن بالطبع اختزال حركة أسعار النفط في عامل واحد، فالسوق العالمية تتأثر بالإنتاج والمخزونات والطلب والتوقعات الاقتصادية والسياسات النقدية، إضافة إلى التطورات الجيوسياسية. غير أن حساسية الأسعار تجاه أمن هرمز تكشف طبيعة الاقتصاد النفطي الحديث: النفط لا يُسعّر فقط وفق الكمية الموجودة تحت الأرض، وإنما وفق مدى إمكانية استخراجها ونقلها وتأمينها وتسليمها إلى السوق بأمان. وكلما ارتفع احتمال اضطراب هذه السلسلة، ارتفعت معه علاوة المخاطر التي يدفعها السوق قبل أن يتحقق السيناريو الأسوأ.
وهنا يصبح مفهوم علاوة المخاطر مفتاحًا لفهم ما يحدث. فالمستثمر أو شركة الشحن أو شركة التأمين لا تنتظر وقوع الحرب حتى تعيد حساباتها؛ إنها تتحرك مسبقًا استنادًا إلى الاحتمالات. قد ترفع شركة التأمين تكلفة التغطية، وقد تختار شركة الشحن مسارًا أطول، وقد تزيد شركة صناعية مخزونها الاحتياطي، وقد يؤجل المستثمر مشروعًا جديدًا إلى حين اتضاح المشهد. كل هذه القرارات تبدو منفصلة، لكنها في الحقيقة تعكس استجابة واحدة لشيء واحد: ارتفاع عدم اليقين. ولذلك قد تكون كلفة الخوف من الحرب في بعض المراحل مساوية أو حتى أكبر من كلفة الحدث الذي يخشاه السوق، لأن عدم اليقين يفرض على الجميع الاحتفاظ بهوامش أمان أكبر.
من الناقلة إلى المصفاة… الطريق الذي لا يراه المستهلك
غير أن قصة النفط لا تنتهي عند سعر البرميل. فالخام لا يصل مباشرة إلى خزان السيارة أو محرك الشاحنة، وإنما يمر عبر شبكة معقدة من المصافي والموانئ والخزانات ووسائل النقل وشركات التوزيع. ولهذا فإن اضطراب سوق النفط قد يصبح أكثر تعقيدًا عندما ينتقل إلى سوق المنتجات المكررة، وخصوصًا الديزل الذي يمثل عنصرًا أساسيًا في قطاعات النقل والزراعة والخدمات اللوجستية والصناعة. فالاقتصاد الحديث لا يتحرك بالخام وحده؛ إنه يتحرك بالطاقة المكررة التي تشغل الشاحنات والآليات والمصانع، وتنقل الغذاء والمواد الأولية والبضائع بين المدن والموانئ والأسواق. وإذا تعرضت إحدى حلقات هذه السلسلة للضغط، فإن المشكلة يمكن أن تتوسع من ارتفاع سعر النفط إلى ارتفاع تكلفة الحركة الاقتصادية نفسها.
ومن هنا تتضح العلاقة بين الأزمة الجيوسياسية وبين ما يبدو في الظاهر قضية منفصلة، مثل أسعار الديزل أو كلفة النقل. فالناقل البحري الذي يواجه مخاطر أعلى يعيد حساباته، وشركة التأمين التي تواجه خطرًا أكبر ترفع تكلفتها، والمصفاة التي تعمل في بيئة أكثر اضطرابًا تواجه بدورها تحديات في الإمداد والنقل، ثم تنتقل هذه التكاليف إلى شركات النقل البري، ومنها إلى المصنع والمزارع والمتجر. وفي كل حلقة، قد يضاف جزء صغير من التكلفة، لكن مجموع هذه الزيادات يمكن أن يصبح كبيرًا عندما يصل إلى المستهلك. وهنا لا تعود الحرب مجرد حدث عسكري في منطقة بعيدة؛ بل تصبح صدمة في سلسلة القيمة العالمية.
الحرب التي تدخل المطبخ من الباب الخلفي
قد لا يسمع المواطن في مدينة بعيدة عن الخليج صوت انفجار، وقد لا يعرف شيئًا عن تحركات السفن أو خطط البنتاغون أو تفاصيل المفاوضات غير المباشرة، لكنه قد يلمس أثر الأزمة في حياته اليومية بطريقة أكثر هدوءًا وأشد استمرارًا. قد يظهر ذلك في تكلفة نقل الخضار، أو في أسعار السلع التي وصلت عبر البحر، أو في كلفة الخدمات التي تعتمد على النقل والطاقة، أو في ميزانية مصنع اضطر إلى مواجهة وقود أغلى، ثم تنتقل هذه الزيادة تدريجيًا إلى المتجر، ومن المتجر إلى الأسرة. هذه هي الحلقة التي كثيرًا ما تختفي خلف العناوين العسكرية: الحرب لا تحتاج إلى الوصول إلى بيت المواطن كي تؤثر فيه؛ يكفي أن تضرب إحدى الحلقات التي يعتمد عليها هذا البيت في الحصول على الغذاء والطاقة والخدمات.
ومن هنا تصبح الأرقام الاقتصادية أكثر إنسانية مما تبدو عليه. فسعر البرميل ليس مجرد رقم في شاشة التداول، ومؤشر الشحن ليس مجرد بيانات للمستثمرين، ومخزون الديزل ليس مجرد رقم في تقرير اقتصادي؛ وراء كل ذلك سائق، ومزارع، وعامل، ورب أسرة، وطالب، ومستهلك يعيد ترتيب أولوياته عندما يصبح دخله أقل قدرة على مواكبة ارتفاع التكاليف. ولذلك فإن الصحافة التي تكتفي بوصف تحرك النفط دون تفسير مساره إلى حياة الناس تترك جزءًا أساسيًا من القصة خارج الصورة. فالاقتصاد في النهاية ليس أرقامًا فقط؛ إنه الطريقة التي يعيش بها الناس تحت تأثير تلك الأرقام.
من الطاقة إلى التضخم… كيف تنتقل الصدمة؟
لا ينتقل أثر الأزمة الجيوسياسية إلى الأسعار بطريقة آلية أو فورية، وهذه نقطة ضرورية حتى لا يقع التحليل في التبسيط. فالشركات قد تمتص جزءًا من الزيادة مؤقتًا، وقد تعتمد على مخزون سابق، وقد تعيد التفاوض على عقود التوريد والنقل، كما تختلف قدرة كل دولة على مواجهة الصدمات وفق سياساتها الضريبية ودعم الطاقة وسعر صرف عملتها. لكن استمرار الاضطراب يضيّق تدريجيًا قدرة الشركات على امتصاص التكلفة، خصوصًا عندما ترتفع تكاليف النقل والطاقة في وقت واحد. وعندها تبدأ الصدمة في التحرك عبر الاقتصاد: من الوقود إلى الشاحنة، ومن الشاحنة إلى تكلفة نقل الغذاء، ومن النقل إلى الإنتاج والتوزيع، ثم إلى الأسعار النهائية.
وهكذا يمكن لأزمة تبدأ في مضيق بحري أن تتحول إلى ضغط تضخمي عابر للحدود. ولا يعني ذلك أن كل ارتفاع في الأسعار سببه الحرب، بل يعني أن اضطراب الطاقة يمكن أن يصبح عاملًا إضافيًا يضغط على اقتصادات تواجه أصلًا تحديات في التضخم والنمو. ولهذا فإن أمن الطاقة لم يعد ملفًا استراتيجيًا يخص الحكومات وشركات النفط فقط، بل أصبح جزءًا من الأمن الاقتصادي والاجتماعي؛ لأن استقرار الطاقة يساعد الأسر والشركات والحكومات على التخطيط، بينما يؤدي اضطرابها المستمر إلى توسيع مساحة عدم اليقين.
رأس المال لا يخشى الخطر فقط… بل يخشى عدم القدرة على قياسه
وتكشف تحركات الأسواق الخليجية حساسية رأس المال تجاه التوترات الجيوسياسية، إذ يمكن لأي شكوك بشأن مستقبل الملاحة أو العقوبات أو أسعار الطاقة أن تدفع المستثمرين إلى إعادة تقييم المخاطر. وهذه الاستجابة لا تعني بالضرورة أن المستثمرين يتوقعون الحرب، وإنما تعكس حقيقة أساسية في الاقتصاد: رأس المال يحب القدرة على التنبؤ. فعندما يعرف المستثمر حجم الخطر المحتمل، يستطيع أن يسعّره ويتخذ قرارًا بشأنه؛ أما عندما تصبح الاحتمالات مفتوحة وغير قابلة للقياس، فإن عدم اليقين نفسه يتحول إلى تكلفة.
قد يؤجل المستثمر مشروعًا، وقد تعيد شركة شحن تحديد مساراتها، وقد ترفع شركة تأمين أقساطها، وقد تزيد مؤسسة صناعية مخزونها الاحتياطي، وقد تختار شركة عالمية توزيع إنتاجها على أكثر من منطقة. لا تبدو هذه القرارات للوهلة الأولى جزءًا من قصة واحدة، لكنها جميعًا تعكس سلوكًا اقتصاديًا واحدًا: محاولة تقليل التعرض لمخاطر لا يمكن التنبؤ بمداها. وهنا يصبح اقتصاد الخوف مفهومًا حقيقيًا، لا استعارة صحفية، لأن الخوف من المستقبل يدفع الفاعلين الاقتصاديين إلى إنفاق أموال إضافية لحماية أنفسهم من احتمالات لم تقع بعد.
واشنطن وطهران… القوة والوقت والمخرج السياسي
في ظاهر المشهد، تبدو الأزمة مواجهة بين قوة عسكرية أميركية وإرادة إيرانية ترفض الخضوع للضغط. لكن خلف هذا الخطاب توجد حسابات أكثر تعقيدًا؛ فواشنطن تريد منع إيران من تطوير قدرات نووية تعتبرها تهديدًا، وحماية مصالحها وأمن الملاحة والطاقة في المنطقة، بينما تسعى طهران إلى تخفيف العقوبات والضغوط الاقتصادية والحفاظ على قدرتها على التفاوض من موقع لا تعتبره استسلامًا. وكل طرف يريد تحسين شروطه قبل تقديم التنازل، لكن المشكلة أن الضغط الذي يهدف إلى إجبار الطرف الآخر على التراجع قد يدفعه أحيانًا إلى التشدد أكثر إذا شعر بأن أي تنازل سيُقرأ داخليًا أو خارجيًا باعتباره هزيمة.
ولهذا فإن السؤال الحقيقي لا يتعلق فقط بما يريده كل طرف، بل بقدرته على صياغة مخرج سياسي يمكن قبوله. ففي الدبلوماسية، قد تكون التسوية الناجحة هي تلك التي تمنح كل طرف ما يكفي ليعلن أنه حافظ على مصالحه الأساسية، حتى لو اضطر إلى تقديم تنازلات متبادلة. وهذا تحديدًا ما يجعل التفاوض في الأزمات الكبرى عملية لإدارة الصورة السياسية بقدر ما هو عملية لصياغة الاتفاقات. فليس كافيًا أن يكون الحل ممكنًا على الورق؛ يجب أن يكون أيضًا قابلًا للتسويق سياسيًا وقابلًا للتنفيذ على الأرض.
أخطر ما في المرحلة الراهنة… سوء التقدير
الحروب لا تبدأ دائمًا لأن أحد الأطراف قرر منذ البداية خوض حرب مفتوحة. أحيانًا تبدأ من سلسلة صغيرة من القرارات المتبادلة، عندما تُساء قراءة إشارة عسكرية، أو يتحول إجراء ضغط إلى رد، ثم يصبح الرد سببًا لرد أكبر. وفي بيئة تكون فيها القوات في حالة تأهب والسفن تتحرك في مياه شديدة الحساسية والأسواق تراقب كل تصريح، يصبح هامش الخطأ ضيقًا للغاية. ولذلك قد لا يكون الخطر الأكبر في حجم الترسانة العسكرية وحده، بل في السرعة التي يمكن أن تتطور بها الأحداث إذا فشلت قنوات الاتصال في احتواء حادث محدود.
ومن هنا تأتي أهمية الوساطات الإقليمية وقنوات الاتصال غير المباشر. فالوسيط لا يستطيع وحده إنهاء نزاع بهذا الحجم، لكنه يستطيع أن يوفر للطرفين مساحة زمنية للتراجع من حافة التصعيد دون أن يضطر أي منهما إلى تقديم تنازل علني مباشر. وفي لحظات كهذه، قد تكون المحافظة على قناة اتصال فعالة أكثر قيمة من عشرات التصريحات السياسية، لأن الحوار في أوقات التوتر لا يعني بالضرورة أن الاتفاق قريب؛ لكنه يعني أن باب الخروج لم يُغلق بالكامل.
العالم يدفع فاتورة الحرب قبل أن تنتهي
سواء نجحت الدبلوماسية في منع جولة جديدة من القتال أو عادت العمليات العسكرية، فإن جزءًا من الكلفة الاقتصادية قد أصبح قائمًا بالفعل. فأسعار النفط أصبحت أكثر حساسية للتطورات الجيوسياسية، وحركة الشحن تواجه مخاطر أكبر، وتكاليف التأمين يمكن أن ترتفع، وسوق الديزل تبقى شديدة التأثر بأي اضطراب، بينما تعيد الشركات والمستثمرون حساباتهم وفق سيناريوهات أكثر تحفظًا. وهكذا تتسع دائرة الكلفة بعيدًا عن الجبهة العسكرية، لتشمل التجارة والاستثمار والإنتاج والاستهلاك.
وهنا ينبغي إعادة تعريف «كلفة الحرب». فالكلفة ليست فقط في الطائرات والصواريخ والذخائر، وإنما أيضًا في الطريق الأطول، والتأمين الأغلى، والوقود الأعلى سعرًا، والاستثمار المؤجل، والإنتاج الأكثر كلفة، والمخزون الاحتياطي الذي تحتاج الشركات إلى بنائه، والسلعة التي تصل إلى المستهلك بسعر أعلى. وقد تكون هذه التكاليف أقل إثارة بصريًا من مشهد الانفجار، لكنها في بعض الحالات أطول عمرًا وأكثر انتشارًا، لأنها تدخل في القرارات الاقتصادية اليومية وتعيد تشكيل توقعات الشركات والأسر.
من هرمز إلى مائدة الأسرة… خريطة انتقال الأزمة
إذا أردنا اختصار المسار الاقتصادي للأزمة في صورة واحدة، فإنه يمكن أن يبدأ من مضيق هرمز، ثم ينتقل إلى السفينة، فالتأمين، فالميناء، فالمصفاة، ثم سوق الديزل، فالشاحنة، فالمصنع والمزرعة، فالمتجر، لينتهي في النهاية عند الأسرة. هذه ليست مجرد سلسلة لوجستية؛ إنها خريطة توضح كيف يمكن لقرار جيوسياسي في منطقة استراتيجية أن يتحول تدريجيًا إلى تكلفة اجتماعية بعيدة عن مكان اتخاذ القرار.
ولهذا يصبح أمن الملاحة جزءًا من الأمن الغذائي، ويصبح أمن الطاقة جزءًا من الأمن الاجتماعي، وتصبح الدبلوماسية في الشرق الأوسط قضية تتجاوز الحدود الإقليمية. فالمضيق قد يكون جغرافيًا في الخليج، لكن تأثيره يمكن أن يصل إلى أي اقتصاد يعتمد على الطاقة أو التجارة البحرية أو سلاسل الإمداد الدولية. وهذه هي إحدى سمات الاقتصاد العالمي المعاصر: المسافة الجغرافية لم تعد بالضرورة مسافة اقتصادية.
من إدارة الخطر إلى صناعة الوقاية
وهنا تبرز مسؤولية تتجاوز تشخيص الأزمة إلى التفكير في كيفية الحد من آثارها. فإذا كان الخطر الحقيقي يكمن في انتقال الصدمة من الملاحة إلى الطاقة، ومن الطاقة إلى النقل والأسعار، فإن الاستجابة الفعالة ينبغي ألا تنتظر وقوع انقطاع شامل حتى تبدأ. فتنويع مصادر الطاقة، والحفاظ على مخزونات استراتيجية مناسبة، وتنويع مسارات الاستيراد والنقل، وتحسين أنظمة الإنذار المبكر، كلها أدوات تساعد الدول على تقليل هشاشتها أمام الصدمات الخارجية. كما تحتاج الحكومات إلى سياسات دقيقة لحماية الفئات الأكثر تعرضًا لارتفاع الأسعار، دون تحويل التدخلات المؤقتة إلى أعباء مالية مزمنة، بينما تستطيع الشركات تقليل المخاطر من خلال تنويع الموردين والمسارات وبناء قدر أكبر من المرونة في سلاسل الإمداد.
وعلى المستوى الإقليمي، تصبح حماية الممرات البحرية والحفاظ على قنوات الاتصال ومنع الحوادث من التصعيد جزءًا من الأمن الاقتصادي نفسه. أما دوليًا، فإن الدبلوماسية لا ينبغي النظر إليها فقط باعتبارها وسيلة لإنهاء الحرب بعد اندلاعها، وإنما باعتبارها أداة للوقاية من صدمات اقتصادية يمكن تجنبها. وفي هذا المعنى، يصبح الاستثمار في منع التصعيد أقل تكلفة بكثير من دفع فاتورة إعادة بناء الثقة والاقتصاد بعد انفجار الأزمة.
السلام ليس فقط غياب الصاروخ
في النهاية، لا يكفي أن نسأل: هل ستعود الضربات أم لا؟ فالسؤال الأعمق هو ما إذا كانت الأطراف قادرة على بناء ترتيبات أمنية واقتصادية تمنع المنطقة من العودة إلى الدائرة نفسها. وحتى إذا توقفت العمليات العسكرية، ستبقى ملفات الثقة، والبرنامج النووي، والعقوبات، وأمن الملاحة، والطاقة، والاستثمار، وإعادة بناء الاقتصاد. ولذلك فإن السلام المستدام لا يعني فقط توقف إطلاق النار، بل يعني أن تصبح السفن قادرة على الإبحار دون علاوة خطر استثنائية، وأن تستطيع الشركات التخطيط والاستثمار دون أن تضع الحرب المحتملة في صدارة حساباتها، وأن تتمكن الحكومات من بناء موازناتها على افتراضات أكثر استقرارًا، وأن تستعيد الأسر قدرتها على توقع كلفة حياتها.
ومن هذا المنظور، يصبح السلام أصلًا اقتصاديًا واستراتيجيًا، وليس مجرد حالة سياسية. فهو يخفض المخاطر، ويعيد الثقة، ويحرر رأس المال من التحوط المفرط، ويتيح الاستثمار، ويحمي سلاسل الإمداد، ويفتح المجال أمام النمو والعمل والتنمية. وإذا كانت الحرب تدمر رأس المال المادي والبشري والمؤسسي، فإن السلام يسمح بإعادة بنائه وتوسيعه. لذلك فإن السؤال الحقيقي ليس فقط: كيف ننهي الحرب؟ بل أيضًا: كيف نبني نظامًا يجعل العودة إليها أقل احتمالًا؟
الخاتمة | بين غرفة العمليات وغرفة التفاوض
في هذه اللحظة، تقف المنطقة بين غرفتين: في الأولى تُدرس السيناريوهات العسكرية، وفي الثانية تُبحث إمكانات التسوية. وبينهما يقف الاقتصاد العالمي، لا ينتظر فقط معرفة من سيربح الجولة المقبلة، وإنما ينتظر معرفة ما إذا كان بالإمكان منع الجولة أصلًا. فالحرب قد تنتهي سياسيًا قبل أن تنتهي اقتصاديًا، وقد تصمت الصواريخ بينما تبقى آثارها في أسعار الطاقة والشحن والتأمين والاستثمار والموازنات والأسر، وقد يحتاج الاقتصاد إلى سنوات كي يستعيد مستوى الثقة الذي يمكن أن تفقده الأسواق في أسابيع قليلة.
ولهذا فإن معيار النجاح الحقيقي لا ينبغي أن يكون فقط القدرة على توجيه ضربة أو تحملها، وإنما القدرة على بناء ترتيبات تجعل الضربة أقل احتمالًا، وتجعل العودة إلى التفاوض أكثر فائدة من العودة إلى الميدان. فالسلام، في عالم مترابط، ليس مجرد حالة سياسية؛ إنه أيضًا بنية تحتية اقتصادية للثقة والاستقرار. وحين يكون ممر بحري واحد قادرًا على التأثير في الطاقة والشحن والتجارة والأسعار، تصبح حماية السلام شكلًا من أشكال حماية الاقتصاد العالمي نفسه.
قد يبدأ القرار في غرفة مغلقة، وقد يبدو في لحظته عسكريًا أو سياسيًا بحتًا، لكن مساره قد ينتهي عند مضخة الوقود، وفي فاتورة النقل، وعلى رف المتجر، وفي ميزانية الأسرة. وبين نقطة القرار ونقطة وصول الأثر، تتحرك شبكة كاملة من المصالح والأشخاص والأسواق، لتذكرنا بأن الحرب لم تعد شأنًا يخص الجيوش وحدها، وأن السلام لم يعد مجرد غياب للقصف.
إن العالم لا يدفع فقط ثمن الحرب عندما تقع؛ بل قد يبدأ بدفع ثمن الخوف منها قبل أن يعرف ما إذا كانت ستقع أصلًا.