غاز روسيا بعوائد أمريكية: هل تدفع أوروبا ثمن إحياء «نورد ستريم» مرتين؟
قراءة استراتيجية في صراع المصالح حول خطوط أنابيب الغاز، ومستقبل أمن الطاقة الأوروبي، وحدود الاستثمار في ظل العقوبات والتشريعات الأوروبية
بقلم: قسم الشؤون الاقتصادية والاستراتيجية – «شمس اليوم»
مقدمة: عندما يتحول الغاز إلى معادلة للنفوذ
لم تعد قضية خطوط أنابيب «نورد ستريم» مجرد ملف تقني يتعلق بنقل الغاز الطبيعي الروسي إلى ألمانيا، بل أصبحت اختبارًا معقدًا لتوازن المصالح بين الولايات المتحدة وروسيا وأوروبا. فالمناقشات التي أُثيرت بشأن احتمال دخول مستثمر أمريكي في هيكل ملكية المشروع تفتح الباب أمام سؤال يتجاوز الجدوى التجارية: هل يمكن إعادة توظيف البنية التحتية للطاقة التي تحولت إلى أحد أبرز رموز القطيعة الجيوسياسية بين موسكو والعواصم الأوروبية، ولكن بشروط استثمارية جديدة تعيد توزيع العوائد والنفوذ؟
وتكتسب هذه المسألة أهميتها من التناقض الظاهري بين مسارين متزامنين؛ أولهما سعي أوروبي إلى تقليص الاعتماد على الغاز الروسي وتعزيز تنويع مصادر الإمداد، وثانيهما استمرار جاذبية البنية التحتية القائمة بالنسبة إلى أطراف قد ترى في إعادة تشغيلها فرصة اقتصادية مستقبلية. وفي هذا السياق، لا يكفي النظر إلى «نورد ستريم» باعتباره أصلًا معطلًا يمكن استعادته بمجرد توفير التمويل، لأن تشغيله يرتبط بتداخل عوامل قانونية وسياسية وفنية ومالية لا يستطيع أي مستثمر منفرد تجاوزها.
محادثات استثمارية لا تعني اتفاقًا على إعادة التشغيل
أفادت وكالة «رويترز»، في تقرير نشرته في 8 أكتوبر 2026، بأن مسؤولين أمريكيين وروسًا ناقشوا، وفقًا لمصادر مطلعة، احتمال إدخال مستثمر أمريكي في مشروع «نورد ستريم». وأشار التقرير إلى ورود اسمَي جاريد كوشنر وكيريل دميترييف ضمن الشخصيات المرتبطة بهذه المناقشات، في حين نقل عن مسؤول في البيت الأبيض نفيه وجود مناقشات حديثة بشأن المشروع، كما أشار إلى تقدير مسؤول أمريكي بأن التوصل إلى صفقة يظل مستبعدًا على المدى المتوسط.
ويقتضي هذا التباين التعامل مع المعلومات باعتبارها مؤشرات إلى اتصالات أو تصورات استثمارية محتملة، لا دليلًا على اتفاق نهائي أو قرار سياسي بإعادة ضخ الغاز الروسي إلى أوروبا. فالفارق كبير بين اختبار فرص الاستثمار في أصل استراتيجي متعثر، وبين الحصول على الموافقات اللازمة لتشغيله، وتأمين التمويل والإصلاحات الفنية، وإبرام عقود توريد قابلة للتنفيذ ضمن الإطار القانوني النافذ.
وتكشف هذه النقطة عن طبيعة المرحلة الجديدة من الصراع على الطاقة: فبدلًا من الاقتصار على المنافسة بشأن مصدر الغاز، قد يمتد التنافس إلى ملكية البنية التحتية، وحقوق التشغيل، وآليات التمويل، والجهات التي ستستفيد من أي تدفقات مالية مستقبلية. غير أن هذه الاحتمالات تظل رهينة تطورات سياسية وقانونية لم تُحسم بعد.
«نورد ستريم»: أصل استراتيجي أصابته الأزمة في بنيته المادية والسياسية
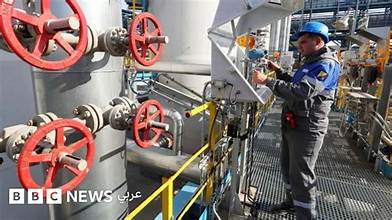
يتكون مشروع «نورد ستريم» من منظومتين رئيسيتين لنقل الغاز الطبيعي عبر بحر البلطيق. وقد صُممت خطوط «نورد ستريم 1» و«نورد ستريم 2» لنقل الغاز الروسي مباشرة إلى ألمانيا، بما يمنحها دورًا محوريًا في البنية التحتية للطاقة الأوروبية. وتبلغ الطاقة التصميمية الإجمالية للمنظومتين نحو 110 مليارات متر مكعب سنويًا، لكن هذه القدرة النظرية لا تعني إمكان نقل الكمية نفسها فعليًا في الظروف الراهنة.
فقد تعرضت ثلاثة من الخطوط الأربعة لأضرار ناجمة عن انفجارات وقعت تحت سطح البحر في سبتمبر 2022، بينما لم يدخل مشروع «نورد ستريم 2» الخدمة التجارية أصلًا. وبذلك، لا تتعلق المسألة بمجرد إعادة فتح صمام أو استئناف عقد توريد؛ إذ يجب أولًا تحديد حجم الأضرار، وتكاليف الإصلاح، والجدول الزمني للأعمال الفنية، وإمكان الحصول على التأمين والتمويل اللازمين.
وتزداد التعقيدات بسبب هيكل الملكية. فبحسب «رويترز»، تمتلك شركة «غازبروم» الروسية حصة تبلغ 51% في شركة «نورد ستريم 1»، فيما تعود الحصة المتبقية إلى مساهمين أوروبيين، من بينهم جهات ألمانية وفرنسية وهولندية. ويعني ذلك أن أي إعادة هيكلة محتملة ستتطلب معالجة حقوق المساهمين والتزاماتهم، وليس فقط البحث عن مستثمر جديد قادر على توفير السيولة.
ومن هنا، تبرز حقيقة اقتصادية أساسية: قيمة الأصل الاستراتيجي لا تُقاس وحدها بتكلفة إنشائه أو طاقته التصميمية، بل بقدرته على توليد تدفقات نقدية مستقبلية ضمن بيئة قانونية مستقرة، وبمستوى مقبول من المخاطر السياسية والفنية والتجارية.
أوروبا بين تنويع الإمدادات وإعادة فتح المسار الروسي
منذ اندلاع الحرب الروسية الأوكرانية، أعاد الاتحاد الأوروبي تشكيل جانب مهم من سياسته الطاقية، مع التركيز على تقليص الاعتماد على الغاز الروسي، وتوسيع واردات الغاز الطبيعي المسال، وتعزيز الربط بين الأسواق الأوروبية، وتطوير مصادر الطاقة البديلة.
وتوضح بيانات المفوضية الأوروبية حجم التحول؛ إذ انخفضت واردات الاتحاد الأوروبي من الغاز الروسي من نحو 152 مليار متر مكعب في عام 2021 إلى قرابة 36 مليار متر مكعب في عام 2025، كما تراجعت حصة روسيا من إجمالي واردات الغاز الأوروبية من 45% إلى نحو 12%. وتعكس هذه الأرقام تحولًا هيكليًا في منظومة الإمدادات، لا مجرد تراجع مؤقت في حجم التجارة.
وفي المقابل، ازدادت أهمية الغاز الطبيعي المسال بوصفه وسيلة لتنويع الموردين ومسارات النقل. وأصبحت الولايات المتحدة من أبرز موردي الغاز إلى الاتحاد الأوروبي، إلى جانب النرويج ومصادر أخرى. ويمنح هذا التحول واشنطن موقعًا مؤثرًا في سوق الطاقة الأوروبية، لكنه لا يعني أن جميع واردات الغاز الطبيعي المسال الأمريكية تخضع لمنطق سياسي واحد، أو أن كل صفقة تجارية تمثل امتدادًا مباشرًا للسياسة الخارجية الأمريكية.
ومع ذلك، فإن احتمال دخول مستثمر أمريكي في أصل مرتبط بإمدادات الغاز الروسي يثير سؤالًا استراتيجيًا مشروعًا: هل يمكن أن تتقاطع المصالح الاستثمارية الأمريكية مع إمكانية عودة جزء من الغاز الروسي إلى السوق الأوروبية، إذا تغيرت الظروف السياسية والقانونية؟ لا توجد، حتى الآن، معطيات كافية للجزم بأن هذا السيناريو سيتحقق، لكن طرحه يكشف كيف يمكن أن تتداخل المنافسة على مصادر الطاقة مع المصالح المالية وحقوق الملكية.
هل تدفع أوروبا ثمن الغاز مرتين؟
يحمل عنوان «الدفع مرتين» دلالة اقتصادية تتجاوز السعر المباشر للغاز. فقد تحملت الدول الأوروبية تكاليف إعادة تشكيل منظومة الإمدادات، والاستثمار في البنية التحتية اللازمة لاستقبال الغاز الطبيعي المسال، وتوسيع قدرات التخزين والربط، والتكيف مع تقلبات السوق العالمية. كما واجهت الأسر والمؤسسات الصناعية تداعيات ارتفاع تكاليف الطاقة في مراحل من الأزمة.
وإذا عادت إمدادات الغاز الروسي عبر «نورد ستريم» في المستقبل، فقد تستفيد الأسواق من زيادة المعروض وتعدد المسارات، وهو ما يمكن أن يخفف بعض الضغوط السعرية إذا توافرت شروط المنافسة وانتقلت الوفورات إلى المستهلكين. لكن هذه النتيجة ليست مضمونة؛ إذ تعتمد على حجم الإمدادات، وشروط التعاقد، وتكاليف الإصلاح والتشغيل، والطلب الأوروبي، والأسعار البديلة، فضلًا عن الوضع القانوني للمشروع.
أما احتمال دخول مستثمر أمريكي في هيكل الملكية، فلا يعني تلقائيًا أن أوروبا ستشتري الغاز الروسي بسعر أعلى أو أن الولايات المتحدة ستحصل حتمًا على عوائد من عملية إعادة التشغيل. فتوزيع العوائد يتوقف على هيكل الاستثمار، وحقوق المساهمين، والعقود التجارية، والجهة التي تتحمل المخاطر والتكاليف. ولذلك، فإن الحديث عن دفع الثمن مرتين ينبغي أن يُطرح بوصفه سؤالًا تحليليًا حول توزيع تكاليف التحول الطاقي ومنافع أي تسوية مستقبلية، لا باعتباره نتيجة مالية محسومة.
وتبقى المسألة الأكثر أهمية بالنسبة إلى المستهلك الأوروبي هي ما إذا كانت أي عودة محتملة للإمدادات ستترجم إلى انخفاض ملموس ومستدام في أسعار الطاقة، أم ستعيد تشكيل ملكية الأصول وتوزيع الأرباح من دون ضمان انعكاس مماثل على فواتير الأسر وتكاليف الإنتاج الصناعي.
الإطار القانوني الأوروبي: العقوبات ليست هي حظر الاستيراد
تتطلب قضية «نورد ستريم» تمييزًا دقيقًا بين العقوبات الاقتصادية، وحظر استيراد الغاز، والقيود التنظيمية، والموافقات اللازمة لتشغيل البنية التحتية. فهذه أدوات قانونية مختلفة، حتى عندما تتقاطع آثارها على المشروع نفسه.
وقد أقر الاتحاد الأوروبي إطارًا تشريعيًا للتخلص التدريجي من واردات الغاز الروسي، يتضمن مواعيد انتقالية تختلف باختلاف طبيعة العقود، وما إذا كانت تتعلق بالغاز الطبيعي المسال أو الغاز المنقول عبر خطوط الأنابيب. وتنص اللائحة الأوروبية رقم 2026/261 على مواعيد محددة لحظر فئات من الواردات، مع أحكام انتقالية وشروط استثنائية منصوص عليها في التشريع.
وبموجب الجدول الوارد في اللائحة، يبدأ حظر بعض الواردات المرتبطة بالعقود قصيرة الأجل خلال عام 2026، فيما يُحدد الأول من يناير 2027 موعدًا لحظر واردات الغاز الطبيعي المسال بموجب العقود طويلة الأجل، ويُحدد 30 سبتمبر 2027 موعدًا لحظر واردات الغاز الروسي المنقول عبر خطوط الأنابيب بموجب العقود طويلة الأجل، مع إمكان تطبيق استثناء محدود لتأجيل الموعد إلى الأول من نوفمبر 2027 في الظروف التي ينص عليها التشريع.
ولا ينبغي الخلط بين هذا الإطار وبين العقوبات الاقتصادية المفروضة على جهات أو أصول محددة، إذ يتعين تقييم نطاق كل إجراء قانوني بصورة مستقلة. كما أن دخول مستثمر جديد في هيكل ملكية المشروع لا يُبطل تلقائيًا القيود القائمة، ولا يمنح بذاته حق استيراد الغاز أو تشغيل الخطوط.
وعليه، فإن أي تصور لإعادة تشغيل «نورد ستريم» يجب أن يخضع لتقييم قانوني شامل يشمل العقوبات ذات الصلة، وتشريعات الاتحاد الأوروبي، والموافقات الألمانية اللازمة، والالتزامات التعاقدية، والوضع الفني للخطوط. ومن دون هذا التقييم، تبقى أي تقديرات للعوائد المحتملة افتراضية وغير كافية لإثبات قابلية المشروع للتشغيل التجاري.
ألمانيا أمام معادلة اقتصادية وسياسية معقدة
تقع ألمانيا في قلب هذه المعادلة، نظرًا إلى موقعها الصناعي واعتماد قطاعات من اقتصادها على إمدادات الطاقة بأسعار تنافسية. غير أن استئناف تدفقات الغاز الروسي لا يمثل قرارًا تجاريًا منفصلًا عن السياسة الخارجية والأمن الاقتصادي، خصوصًا بعد التحولات التي شهدتها العلاقات الأوروبية الروسية.
وتواجه برلين تحديًا مزدوجًا: فمن جهة، تظل تكلفة الطاقة عاملًا مهمًا في تنافسية الصناعة الألمانية، ولا سيما القطاعات كثيفة الاستهلاك للطاقة. ومن جهة أخرى، يتطلب استقرار السياسة الطاقية تقليل التعرض لمخاطر الانقطاع المفاجئ للإمدادات، وتجنب إعادة بناء اعتماد استراتيجي يمكن أن يتحول إلى نقطة ضغط سياسي.
ولهذا، لا يمكن افتراض أن وجود مستثمر أمريكي سيجعل إعادة تشغيل المشروع مقبولة لدى الحكومة الألمانية أو لدى بقية الدول الأوروبية. فالمواقف السياسية، والقيود القانونية، والاعتبارات الأمنية، ومصالح الدول الواقعة على مسارات الإمداد، كلها عوامل تؤثر في القرار. وقد أبدت دول أوروبية، من بينها بولندا ودول البلطيق، معارضة لعودة الاعتماد على مسارات الغاز الروسي السابقة.
ويعني ذلك أن الجدوى التجارية المحتملة لا تكفي وحدها لتجاوز الخلافات الاستراتيجية. فالمشروع الذي يستطيع نقل الغاز من الناحية الفنية قد يظل غير قابل للتشغيل بسبب القيود القانونية أو غياب الموافقات السياسية أو عدم توافر ضمانات أمن الإمدادات.
الولايات المتحدة: بين دور المورّد وفرص الاستثمار
أدى توسع صادرات الغاز الأمريكية إلى أوروبا إلى تعزيز مكانة الولايات المتحدة في سوق الغاز الطبيعي المسال. وفي الوقت نفسه، تتيح التحولات في ملكية الأصول الطاقية فرصًا استثمارية محتملة لشركات ومستثمرين يبحثون عن عوائد طويلة الأجل، شريطة توافر شروط التشغيل والتمويل والامتثال القانوني.
لكن من الضروري عدم اختزال أي احتمال لدخول مستثمر أمريكي في «نورد ستريم» في معادلة مفادها أن واشنطن ستبيع الغاز الروسي إلى أوروبا وتستحوذ على الأرباح. فملكية أصل لنقل الغاز تختلف عن ملكية الغاز نفسه، كما أن العائد على الاستثمار في خطوط الأنابيب لا يتطابق مع هامش الربح الناتج عن إنتاج الغاز أو تسييله أو بيعه.
ويعتمد أي نموذج استثماري محتمل على طبيعة الحصة التي سيحصل عليها المستثمر، وشروط التمويل، والتزامات إصلاح الخطوط، والعقود التي يمكن إبرامها، والرسوم أو العوائد التشغيلية المتوقعة، ومدى قدرة المشروع على العمل في ظل التشريعات الأوروبية. ومن دون معلومات موثقة عن هذه العناصر، لا يمكن تقدير الأرباح أو الجزم بهوية المستفيد النهائي.
وتكشف هذه النقطة عن تحوّل أوسع في أسواق الطاقة؛ إذ لم تعد المنافسة مقتصرة على امتلاك الموارد الطبيعية، بل امتدت إلى التحكم في البنية التحتية، وحقوق الوصول إلى الأسواق، والقدرة على تمويل المشروعات وإدارة مخاطرها، وتحديد الشروط التي تتحول بموجبها الطاقة إلى تدفقات مالية مستدامة.
السيناريوهات المحتملة: من تجميد الأصل إلى إعادة تشكيله
يتوقف مستقبل «نورد ستريم» على مسارات متعددة، لا على قرار استثماري واحد. ويتمثل السيناريو الأول في استمرار تجميد المشروع، إذا بقيت القيود القانونية والسياسية قائمة أو ظلت تكاليف الإصلاح والمخاطر التجارية مرتفعة. وفي هذه الحالة، يستمر الاتحاد الأوروبي في الاعتماد على مصادر الإمداد البديلة، مع بقاء المشروع أصلًا معطلًا لا يحقق عوائد تشغيلية.
أما السيناريو الثاني، فيتمثل في ظهور ترتيبات استثمارية أو ملكية جديدة من دون إعادة تشغيل فعلية. وقد يسمح هذا المسار بإعادة تقييم الأصل أو تسوية بعض المسائل المالية، لكنه لا يضمن استئناف نقل الغاز، ما دامت الشروط الفنية والقانونية والتجارية غير مكتملة.
ويتمثل السيناريو الثالث في إعادة تشغيل جزئية أو كاملة في المستقبل، إذا حدث تحول سياسي يسمح بذلك، وتوافرت الموافقات اللازمة، وأمكن إصلاح الخطوط وتمويلها، ووجدت عقود توريد تتوافق مع القواعد القانونية النافذة. غير أن هذا السيناريو يظل مشروطًا بتطورات لا يمكن اعتبارها محسومة في الوقت الراهن.
وفي جميع الحالات، ينبغي ألا تقتصر عملية التقييم على سؤال ما إذا كان المشروع قادرًا على تحقيق أرباح، بل يجب أن تشمل أثره في أمن الإمدادات، ومرونة السوق الأوروبية، وتكاليف الطاقة على الصناعة والأسر، ومستوى المخاطر التي قد تتحملها الجهات العامة والخاصة.
ما الذي ينبغي أن تراقبه أوروبا؟
لا يتطلب تعزيز أمن الطاقة الأوروبي رفض كل مسار تجاري محتمل بصورة مسبقة، ولا يعني قبول أي مشروع لمجرد قدرته على تحقيق عائد مالي. بل يتطلب بناء قرارات الطاقة على معايير واضحة تجمع بين التكلفة، واستمرارية الإمدادات، والامتثال القانوني، وتنويع الموردين، والقدرة على مواجهة الصدمات.
وفي هذا الإطار، تبرز خمسة معايير أساسية لتقييم أي تطور مرتبط بـ«نورد ستريم»: أولها التحقق من الوضع القانوني لكل من المشروع والمستثمرين والعقود المحتملة؛ وثانيها تقدير تكاليف الإصلاح والتشغيل استنادًا إلى تقييم فني مستقل؛ وثالثها قياس الأثر المتوقع في أسعار الغاز وتنافسية الصناعة؛ ورابعها التأكد من عدم نشوء اعتماد مفرط جديد على مسار أو مورد واحد؛ وخامسها تحديد كيفية توزيع المخاطر والعوائد بين المستثمرين والمستهلكين والجهات العامة.
كما أن تنويع مصادر الإمداد لا ينبغي أن يتحول إلى مجرد تغيير في هوية الموردين، بل يجب أن يقترن باستثمارات في كفاءة الطاقة، والبنية التحتية، والربط بين الأسواق، ومصادر الطاقة المتجددة، والقدرة على إدارة الطلب. فالأمن الطاقي الأكثر استدامة هو الذي يقلل قابلية الاقتصاد للتأثر بقرار سياسي خارجي أو اضطراب في مسار نقل واحد.
الخلاصة: العائد المالي لا يصنع وحده قرار الطاقة
تختصر قضية «نورد ستريم» جانبًا من التحول الذي تشهده الجغرافيا الاقتصادية للطاقة: فالأصول التي أُنشئت لتأمين إمدادات مستقرة يمكن أن تتحول، بفعل النزاعات والعقوبات وتبدل التحالفات، إلى ملفات تتشابك فيها الملكية والتمويل والسيادة الاقتصادية والأمن القومي.
وقد يفتح احتمال دخول مستثمر أمريكي بابًا جديدًا للنقاش بشأن مستقبل المشروع، لكنه لا يثبت وجود اتفاق نهائي، ولا يضمن إعادة تشغيل الخطوط، ولا يلغي القيود القانونية الأوروبية. كما أن أي عوائد محتملة لن تتحدد بمجرد انتقال حصص الملكية، بل بمدى إمكان تحويل الأصل إلى نشاط تجاري قابل للاستمرار ضمن بيئة قانونية وسياسية مستقرة.
أما أوروبا، فلا تواجه خيارًا بسيطًا بين الغاز الروسي والغاز الأمريكي، بل معادلة أشمل تتعلق بكيفية ضمان الطاقة بأسعار تنافسية، مع الحد من مخاطر الاعتماد الاستراتيجي، والحفاظ على القدرة الصناعية، وحماية المستهلكين من تقلبات الأسواق.
وبذلك، فإن السؤال الحقيقي ليس فقط ما إذا كان «نورد ستريم» سيعود إلى العمل، أو من سيمتلك حصصه مستقبلًا، بل من سيحدد شروط العودة، ومن سيتحمل تكاليفها، ومن سيحصل على عوائدها، وما إذا كانت ستعزز أمن الطاقة الأوروبي أم ستعيد إنتاج مواطن الضعف التي كشفتها الأزمة السابقة.
في اقتصاد الطاقة، لا تُقاس قيمة الأنابيب بما تستطيع نقله فحسب، بل أيضًا بالشروط القانونية والسياسية التي تسمح لها بالعمل، وبقدرتها على خدمة الاقتصاد من دون تحويل الاعتماد على الإمدادات إلى أداة للضغط والنفوذ.
العنوان المقترح لمحركات البحث (SEO): نورد ستريم والغاز الروسي: هل تستفيد الولايات المتحدة من إعادة تشكيل سوق الطاقة الأوروبية؟
الوصف التعريفي (Meta Description): تحليل «شمس اليوم» لاحتمال دخول مستثمر أمريكي في مشروع نورد ستريم، وأثر العقوبات والتشريعات الأوروبية في مستقبل الغاز الروسي وأمن الطاقة وتكاليف الإمدادات.
المصادر المرجعية للتحقق قبل النشر:
- وكالة رويترز، 8 أكتوبر 2026، بشأن المناقشات المحتملة حول استثمار أمريكي في «نورد ستريم».
- المفوضية الأوروبية، بيانات أمن إمدادات الغاز وتحولات واردات الغاز الروسي بين عامي 2021 و2025.
- اللائحة الأوروبية رقم 2026/261، بشأن التخلص التدريجي من واردات الغاز الروسي والأحكام الانتقالية ذات الصلة.