القرض على الشرف في تونس 2026: ما الذي يقوله القانون فعلاً؟
من 5 آلاف إلى 25 ألف دينار دون فوائد أو ضمانات.. إيداع حصري عبر المنصات الرقمية و10 أيام للبت في المطالب
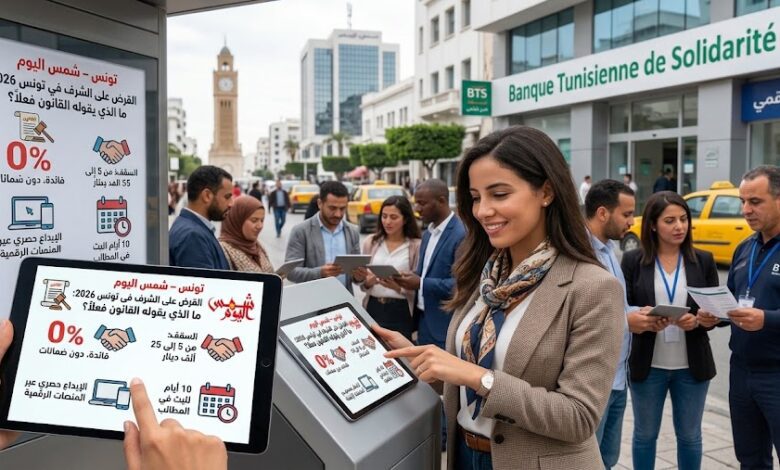
من 5 آلاف إلى 25 ألف دينار دون فوائد أو ضمانات.. إيداع حصري عبر المنصات الرقمية و10 أيام للبت في المطالب
تونس – شمس اليوم
دخلت منظومة القروض والتمويلات الصغرى على الشرف في تونس حيز التطبيق بداية من 1 أكتوبر 2026، بعد استكمال الإطار التشريعي والترتيبي المنظم لها، من خلال الأمر عدد 148 لسنة 2026 المؤرخ في 23 جويلية 2026، ثم منشور البنك المركزي التونسي عدد 8 لسنة 2026 المؤرخ في 1 سبتمبر 2026.
وتقوم الآلية على تمويلات دون فوائد، ودون اشتراط تأمينات أو ضمانات، مع إعفاء المطالبين من عمولات ومصاريف دراسة الملفات، مقابل التزام المستفيد بإرجاع أصل التمويل وفق المدة المحددة قانوناً.
ما هي الفئات المعنية؟
حدد الأمر ثلاث فئات رئيسية للانتفاع بالتمويل:
- الأفراد: إلى حدود 5 آلاف دينار لتمويل حاجيات الاستهلاك.
- أصحاب المشاريع الصغرى: إلى حدود 10 آلاف دينار.
- المؤسسات الاقتصادية الصغرى والمتوسطة والشركات الأهلية: إلى حدود 25 ألف دينار.
ويعتبر مشروعاً صغيراً، وفق الأمر، المشروع الذي لا يتجاوز حجم استثماره المتراكم 150 ألف دينار، بما في ذلك الأموال المتداولة.
أما المؤسسة الاقتصادية الصغرى أو المتوسطة فتتراوح استثماراتها، باعتبار استثمارات الإحداث والتوسعة، بين 150 ألف دينار و15 مليون دينار، بما في ذلك الأموال المتداولة.
قرض بنسبة 0%.. ولكن ليس منحة
الميزة الأساسية في هذا التمويل هي عدم احتساب الفوائد.
كما ينص الأمر على عدم اشتراط تأمينات أو ضمانات مهما كان نوعها، وعدم توظيف عمولات أو مصاريف على دراسة مطالب الحصول على القرض أو التمويل.
لكن ذلك لا يعني أن المبلغ يتحول إلى منحة.
فالمستفيد يظل مطالباً بإرجاع أصل التمويل وفق شروط العقد والآجال المحددة.
سنتان للسداد وستة أشهر كحد أقصى للإمهال
ينص الأمر على أن القروض والتمويلات على الشرف تسدد في مدة أقصاها سنتان، مع إمكانية منح فترة إمهال لا تتجاوز ستة أشهر.
وبالتالي، فإن أي حديث عن مدة سداد أطول في إطار هذا البرنامج لا يستند إلى النص المنظم للقرض على الشرف، وقد يكون ناتجاً عن الخلط مع برامج تمويل أخرى.
10 أيام للبت في المطلب
حدد الأمر أجل البت في مطلب القرض أو التمويل على الشرف في 10 أيام عمل مصرفية كحد أقصى من تاريخ تقديم المطلب.
كما يتعين إعلام صاحب المطلب بمآل طلبه بوسيلة تترك أثراً كتابياً، وفي صورة الرفض يجب أن يكون القرار معللاً.
ومن المهم هنا عدم تقديم أجل العشرة أيام باعتباره ضماناً بالحصول على المال خلال عشرة أيام، بل باعتباره أجلاً قانونياً للبت في المطلب.
الأسبقية تبدأ من لحظة الإيداع
من أبرز المستجدات التنظيمية اعتماد أسبقية تقديم المطلب مع احترام مبدأ المساواة.
ولهذا ألزم البنك المركزي البنوك الخاضعة للمنظومة بإحداث منصات رقمية مخصصة لاستقبال المطالب، على أن تسجل المنصة تاريخ وتوقيت الإيداع وتسلم الحريف ما يثبت العملية.
وبذلك يصبح تاريخ وساعة تقديم المطلب عنصرين أساسيين في ترتيب الملفات.
الإيداع إلكتروني وحصري
ابتداءً من 1 أكتوبر 2026، يتم إيداع مطالب القروض والتمويلات على الشرف وجوباً وبصفة حصرية عبر المنصة الرقمية التي يخصصها البنك المعني.
وهذا يعني أن المترشح مطالب بالتثبت أولاً من البنك الذي يتعامل معه ومن المنصة الرسمية الخاصة به، قبل تحميل الوثائق وإرسال المطلب.
ماذا عن القروض السابقة؟
هناك نقطة قانونية مهمة قد يغفل عنها كثير من المترشحين.
الأمر ينص على أنه لا يمكن الانتفاع بقرض أو تمويل جديد في إطار هذه المنظومة إلا بعد خلاص كامل القرض أو التمويل السابق.
لذلك ينبغي التمييز بين وجود التزامات مالية عامة وبين وجود قرض سابق تم الانتفاع به في إطار أحكام هذا الأمر.
كيف يمول البرنامج؟
لا تقوم المنظومة على تمويل حكومي مباشر بالمعنى التقليدي فقط، بل ينص الإطار القانوني على فتح حساب لخط التمويل على الشرف لدى كل بنك معني.
ويرتبط تمويل الحساب بالنسبة إلى البنوك المعنية بتخصيص الاعتمادات وفق الأحكام الواردة في الفصل 412 ثالثاً من المجلة التجارية، بما في ذلك النسبة المحددة من الأرباح.
كما ينص الأمر على تخصيص ما لا يقل عن 50% من اعتمادات خط التمويل لفائدة المؤسسات الاقتصادية الصغرى أو المتوسطة والشركات الأهلية، مع الاستثناء الوارد بالنسبة إلى البنوك التي تضبط عقودها التأسيسية مجال تدخلها.
ليس كل بنك معنياً بالمنظومة
وجود القرض على الشرف في الإطار القانوني التونسي لا يعني أن كل بنك يعمل بنفس الطريقة أو أن جميع البنوك مشمولة آلياً.
فالمنشور عدد 8 لسنة 2026 يوجه أحكامه إلى البنوك الخاضعة للأمر، وقد أعلنت بعض المؤسسات البنكية صراحة عدم شمولها حالياً.
فعلى سبيل المثال، أعلنت QNB Tunisia أن البنك غير مشمول حالياً بتطبيق أحكام الأمر عدد 148 لسنة 2026 والمنشور عدد 8 لسنة 2026.
وفي المقابل، أعلنت بنوك أخرى وضع المنظومة حيز التنفيذ، من بينها BTK Bank، التي أكدت أن مطالب القروض على الشرف تقدم حصرياً عبر الإنترنت، كما نشرت UIB وBanque Zitouna شروطاً ومنصات خاصة بالتمويل.
لذلك، يبقى الموقع الرسمي للبنك المعني هو المرجع العملي قبل تقديم أي مطلب.
ما الذي يجب أن يفهمه المواطن قبل التسجيل؟
القرض على الشرف يزيل عدة عوائق تقليدية أمام الاقتراض: الفائدة، الضمانات، ومصاريف دراسة الملف.
لكنه لا يلغي دراسة المطلب ولا الالتزام بالسداد.
كما أن ترتيب الملفات حسب أسبقية الإيداع لا يعني أن مجرد التسجيل يضمن الحصول على التمويل؛ فالمطلب يبقى خاضعاً للشروط القانونية والسياسات والإجراءات الداخلية المعمول بها لدى البنك في منح القروض والتمويلات. ويؤكد منشور البنك المركزي أن إسناد التمويل يخضع، مع احترام شروط الأمر، للسياسات والإجراءات الداخلية للبنوك وللمقتضيات الترتيبية المنظمة للنشاط البنكي.
القرض على الشرف.. تبسيط في الإجراءات ومسؤولية في السداد
المعادلة التي تقدمها المنظومة تبدو واضحة: تمويل دون فائدة، دون ضمانات، ودون مصاريف دراسة الملف، مع إيداع رقمي وأجل محدد للبت.
لكن الجانب الآخر من المعادلة لا يقل أهمية: القرض ليس منحة، وأسبقية التسجيل ليست موافقة آلية، والمنصة الرقمية لا تلغي دراسة الملف.
في النهاية، يبقى نجاح التجربة مرتبطاً بقدرة البنوك على احترام القواعد والآجال، وبقدرة المستفيدين على استخدام التمويل والوفاء بالتزاماتهم.
أهم الأرقام
1 أكتوبر 2026: بداية الإيداع الحصري عبر المنصات الرقمية.
0%: نسبة الفائدة.
5,000 دينار: سقف تمويل الفرد.
10,000 دينار: سقف تمويل صاحب المشروع الصغير.
25,000 دينار: سقف تمويل المؤسسة الاقتصادية الصغرى أو المتوسطة أو الشركة الأهلية.
سنتان: أقصى مدة للسداد.
6 أشهر: أقصى فترة إمهال.
10 أيام عمل مصرفية: أقصى أجل للبت في المطلب.
شمس اليوم – قلم من ذهب ✍️ سعادة