حين يعود الشرق الأوسط إلى واشنطن: ترمب بين الحرب والاقتصاد وانتخابات 2026
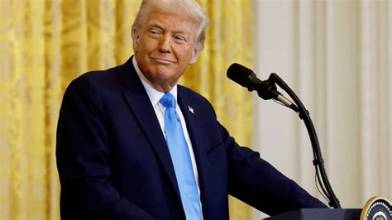
تبدو العودة إلى الولايات المتحدة، بالتزامن مع انعقاد الدورة الحادية والثمانين للجمعية العامة للأمم المتحدة في نيويورك، مختلفة هذه المرة. فهناك شيء تغيّر في المشهد الأمريكي خلال الأشهر الأخيرة؛ أزمات تتراكم في الخارج، وتوترات تجد طريقها إلى الداخل، واقتصاد لم يعد منفصلًا عن كل ما يجري حوله.
الرئيس دونالد ترمب، الذي عاد إلى البيت الأبيض حاملًا شعار «أمريكا أولًا»، يجد نفسه أمام مفارقة واضحة: محاولة التركيز على المصالح الأمريكية المباشرة تقابلها أزمات دولية تفرض نفسها بقوة على قرارات واشنطن.
الحرب في الخليج لم تعد ملفًا خارجيًا بعيدًا. إيران لم تُهزم بالضربة القاضية، والنظام لم يسقط، بينما بقيت إسرائيل في قلب الحسابات الأمريكية، واستمر مضيق هرمز والبحر الأحمر في التأثير على أمن الطاقة والتجارة العالمية. وفي الوقت نفسه، لا تزال ملفات اليمن ولبنان وسوريا والعراق وفلسطين مفتوحة على احتمالات متعددة.
وهكذا لم تعد المنطقة مجموعة أزمات منفصلة. كل أزمة يمكن أن تؤثر في الأخرى، وأي توسع في المواجهة قد يحمل معه تكلفة أمنية واقتصادية تتجاوز حدود المنطقة.
من الشرق الأوسط إلى جيب المواطن الأمريكي
في واشنطن، لا تُقاس نتائج هذه التطورات بالصواريخ والعمليات العسكرية فقط. فكل اضطراب في الملاحة أو الطاقة يمكن أن يتحول إلى ارتفاع في تكاليف النقل والتأمين، ثم إلى ضغط على أسعار السلع والخدمات.
وهنا تصبح المسافة بين الشرق الأوسط والاقتصاد الأمريكي أقصر مما تبدو.
المواطن الأمريكي قد لا يتابع تفاصيل المفاوضات بين واشنطن وطهران، لكنه يلاحظ سعر الوقود. وقد لا يهتم بتفاصيل حركة الأساطيل في الخليج، لكنه يشعر بتكلفة المعيشة وسعر القرض أو الرهن العقاري.
ولهذا فإن استمرار الحرب يضع الإدارة الأمريكية أمام سؤال أكبر من السؤال العسكري: كم يمكن أن تستمر هذه السياسة، وما تكلفتها على الاقتصاد الأمريكي؟
الفائدة والاقتصاد يدخلان المعادلة
يزداد المشهد تعقيدًا مع عودة الاحتياطي الفدرالي إلى رفع أسعار الفائدة.
ففي سبتمبر/أيلول 2026، رفع مجلس الاحتياطي الفدرالي النطاق المستهدف لسعر الفائدة إلى 3.75–4%، في أول زيادة منذ عام 2023.
القرار يعكس صعوبة المرحلة: مواجهة التضخم من جهة، والحفاظ على نشاط اقتصادي قادر على الاستمرار من جهة أخرى.
وفي مثل هذه الظروف، تصبح أسعار الطاقة والأوضاع الجيوسياسية أكثر أهمية. فارتفاع تكلفة النفط أو اضطراب سلاسل الإمداد يمكن أن يضيف ضغوطًا جديدة على الأسعار، بينما تؤثر الفائدة المرتفعة في الاقتراض والاستثمار والاستهلاك.
بمعنى آخر، ما يحدث في الخليج قد يجد طريقه في النهاية إلى قرارات اقتصادية تُتخذ في واشنطن.
السؤال الأصعب: ماذا يعني الانتصار؟
في الحروب التقليدية، يبدو تعريف النجاح أكثر وضوحًا: أرض تُستعاد، جيش يُهزم، أو اتفاق يُوقع.
أما في الشرق الأوسط، فالصورة أكثر تعقيدًا.
هل الهدف إضعاف إيران؟ أم منع برنامجها النووي؟ أم حماية إسرائيل؟ أم تأمين الخليج ومضيق هرمز؟ أم حماية الملاحة في البحر الأحمر؟ أم منع توسع الحرب؟
كل هدف من هذه الأهداف يحتاج إلى أدوات مختلفة، ويحمل معه تكلفة مختلفة.
وهنا تكمن المعضلة الحقيقية أمام واشنطن: يمكن للقوة العسكرية أن تغيّر ميزانًا، لكنها لا تضمن وحدها شكل اليوم التالي.
فالولايات المتحدة تستطيع الضرب وفرض العقوبات وتحريك قواتها وممارسة الضغط السياسي، لكنها لا تستطيع دائمًا التحكم في النتائج التي تأتي بعد ذلك.
وهذا هو الدرس الذي ظل حاضرًا في السياسة الأمريكية منذ العراق وأفغانستان، وإن كانت ظروف الشرق الأوسط الحالية مختلفة.
إسرائيل في قلب الحسابات الأمريكية
تبقى العلاقة بين واشنطن وإسرائيل من أكثر الملفات حساسية.
فهي ليست قضية خارجية فقط، بل ترتبط أيضًا بالكونغرس والمساعدات العسكرية والرأي العام والحسابات الانتخابية والعلاقات الأمريكية مع دول المنطقة.
لكن استمرار الحرب يجعل المعادلة أكثر صعوبة. فواشنطن مطالبة في الوقت نفسه بدعم حليفتها، وحماية مصالحها في الخليج، وضمان أمن الملاحة، والحفاظ على علاقاتها مع شركائها، ومنع اتساع دائرة الصراع.
داخل الإدارة الأمريكية نفسها، ظهرت اختلافات في وجهات النظر حول حجم الانخراط الأمريكي في المنطقة وطريقة التعامل مع إيران وإسرائيل.
لكن السؤال الأهم لا يتعلق فقط بمن يملك الرأي الأقوى داخل الإدارة، وإنما بكيفية اتخاذ القرار عندما تتسع الأزمة وتتعدد المصالح المتعارضة.
كلما اتسعت الملفات، تصبح جودة القرار المؤسسي أكثر أهمية، لأن قرارًا واحدًا في أزمة إقليمية يمكن أن تكون له انعكاسات عسكرية واقتصادية وسياسية في آن واحد.
نوفمبر يقترب
في الداخل الأمريكي، تقترب انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني 2026.
وستحدد هذه الانتخابات شكل العلاقة بين البيت الأبيض والكونغرس خلال المرحلة المقبلة. ولا يمكن لأي استطلاع أن يحل محل النتيجة التي ستخرج من صناديق الاقتراع، لكن الاستطلاعات تعكس المزاج السياسي في لحظة معينة.
وفي استطلاع حديث شمل 37 دائرة تنافسية، حصل الديمقراطيون على 49% مقابل 47% للجمهوريين في سؤال التصويت العام للكونغرس.
هذه الأرقام لا تعني أن نتيجة الانتخابات محسومة، لكنها توضح حجم المنافسة في عدد من الدوائر التي قد تكون مهمة في تشكيل الكونغرس المقبل.
والأهم أن الاقتصاد والشرق الأوسط أصبحا جزءًا من النقاش الداخلي. فالناخب لا ينظر إلى السياسة الخارجية باعتبارها ملفًا منفصلًا تمامًا عن حياته، خصوصًا عندما تظهر آثارها في الطاقة والأسعار والإنفاق العام.
قوة الرئيس ليست في البيت الأبيض وحده
إذا تغيرت موازين القوى في الكونغرس، فلن يعني ذلك تلقائيًا نهاية ولاية الرئيس أو عزله.
لكن الكونغرس يملك أدوات واسعة للرقابة والتحقيق والاستدعاء، كما يمكن للأغلبية المعارضة أن تجعل تمرير التشريعات والميزانيات وبعض أولويات الإدارة أكثر صعوبة.
أما العزل، فله مسار دستوري مختلف: مجلس النواب يوجه مواد الاتهام، بينما يحتاج إدانة الرئيس في مجلس الشيوخ إلى أغلبية الثلثين من الأعضاء الحاضرين.
لذلك فإن المعركة الحقيقية قد لا تكون حول بقاء الرئيس في البيت الأبيض، بل حول مدى قدرته على الحكم وتنفيذ أجندته خلال السنوات المتبقية من ولايته.
الأزمة التي لا تظهر على الخريطة
ربما يكون الجانب الأكثر حساسية في المشهد الأمريكي هو أن الأزمات لم تعد كلها خارجية.
الثقة بالمؤسسات، والخلاف حول المعلومات، والاستقطاب السياسي، والجدل حول الانتخابات، كلها أصبحت جزءًا من البيئة التي تُتخذ فيها القرارات.
الديمقراطية تستطيع التعامل مع الخلاف، بل إن الخلاف جزء طبيعي منها. لكن عندما يصبح المجتمع منقسمًا حول مصادر المعلومات نفسها، يصبح الوصول إلى أرضية مشتركة أكثر صعوبة.
وهنا لا تعود المشكلة مرتبطة فقط بمن يربح الانتخابات، بل بقدرة المؤسسات على العمل بعد انتهائها.
الشرق الأوسط يعيد اختبار «أمريكا أولًا»
جاء ترمب إلى البيت الأبيض بشعار «أمريكا أولًا»، لكن الأحداث تضع هذا الشعار أمام اختبار عملي.
فالولايات المتحدة لا تستطيع تجاهل أمن الطاقة العالمي، ولا طرق التجارة، ولا حلفاءها، ولا التوازنات الدولية. وفي المقابل، فإن كل انخراط خارجي يحمل تكلفة مالية وسياسية، خصوصًا عندما تستمر الحرب لفترة طويلة.
وهنا تظهر المفارقة: قد تبدأ الحرب في الخارج، لكن حساباتها النهائية قد تُكتب في الداخل.
في أسعار الوقود، وفي التضخم، وفي أسعار الفائدة، وفي الإنفاق الحكومي، وفي مواقف الناخبين.
لهذا فإن الأسابيع المقبلة لن تختبر فقط قدرة إدارة ترمب على التعامل مع الشرق الأوسط، بل ستختبر أيضًا قدرتها على إدارة آثار هذا الانخراط داخل الولايات المتحدة.
فالسؤال لم يعد فقط: هل تستطيع واشنطن تغيير الشرق الأوسط؟
السؤال الأكثر واقعية هو: هل تستطيع أن تفعل ذلك من دون أن تعيد أزمات الشرق الأوسط تشكيل الاقتصاد والسياسة الأمريكية نفسها؟
شمس اليوم – قلم من ذهب ✍️ سعادة